ಡಿ.ಸಿ.ಪ್ರಕಾಶ್, ಸಂಪಾದಕರು
ಭಾರತದ ಆರ್ಥಿಕ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳು ನಿರ್ವಹಿಸಿರುವ ಪಾತ್ರ ಅತ್ಯಂತ ಮಹತ್ವದ್ದು. ಸಾಮಾನ್ಯ ಜನರ ಉಳಿತಾಯವನ್ನು ಸಂಗ್ರಹಿಸುವುದು, ರೈತರಿಗೆ ಕೃಷಿ ಸಾಲ ಒದಗಿಸುವುದು, ಸಣ್ಣ ಉದ್ಯಮಿಗಳಿಗೆ ಆರ್ಥಿಕ ನೆರವು ನೀಡುವುದು, ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಿಗೆ ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆ ವಿಸ್ತರಿಸುವುದು ಮತ್ತು ದೇಶದ ಆರ್ಥಿಕ ಅಭಿವೃದ್ಧಿಗೆ ಬಂಡವಾಳ ಒದಗಿಸುವುದು ಸೇರಿದಂತೆ ಹಲವು ಸಾಮಾಜಿಕ ಹಾಗೂ ಆರ್ಥಿಕ ಜವಾಬ್ದಾರಿಗಳನ್ನು ಈ ಬ್ಯಾಂಕುಗಳು ನಿರ್ವಹಿಸುತ್ತಿವೆ.
ಆದರೆ, ಇತ್ತೀಚಿನ ವರ್ಷಗಳಲ್ಲಿ ಸಾರ್ವಜನಿಕ ವಲಯದ ಸಂಸ್ಥೆಗಳ ಖಾಸಗೀಕರಣ ಮತ್ತು ಹೂಡಿಕೆ ಹಿಂಪಡೆಯುವ ನೀತಿ ದೇಶಾದ್ಯಂತ ಚರ್ಚೆಗೆ ಗ್ರಾಸವಾಗಿದೆ.
ಇದೀಗ ಐಡಿಬಿಐ ಬ್ಯಾಂಕ್ನಲ್ಲಿನ ಸರ್ಕಾರ ಮತ್ತು ಎಲ್ಐಸಿಯ ಪಾಲನ್ನು ಖಾಸಗಿ ಸಂಸ್ಥೆಗೆ ಮಾರಾಟ ಮಾಡುವ ನಿರ್ಧಾರ ಮತ್ತೊಮ್ಮೆ ಈ ಚರ್ಚೆಯನ್ನು ಮುನ್ನೆಲೆಗೆ ತಂದಿದೆ.
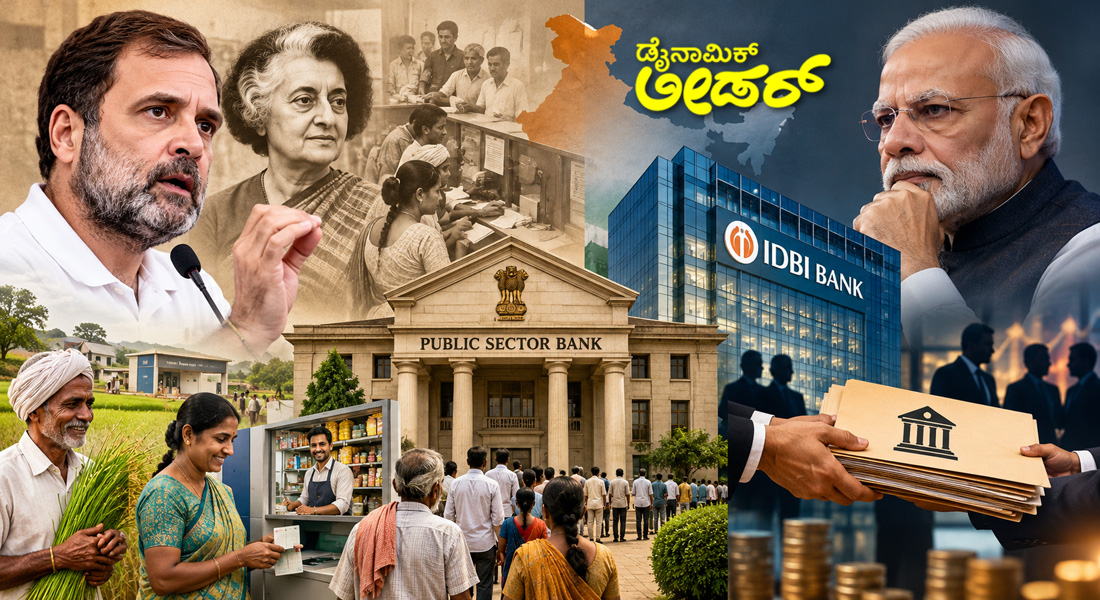
ಈ ಬೆಳವಣಿಗೆಯ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಕಾಂಗ್ರೆಸ್ ನಾಯಕ ಹಾಗೂ ಲೋಕಸಭೆಯ ವಿರೋಧ ಪಕ್ಷದ ನಾಯಕ ರಾಹುಲ್ ಗಾಂಧಿ, “ಕಾಂಗ್ರೆಸ್ ಕಾಲದಲ್ಲಿ ಬ್ಯಾಂಕುಗಳನ್ನು ನಿರ್ಮಿಸಲಾಗುತ್ತಿತ್ತು; ಮೋದಿ ಕಾಲದಲ್ಲಿ ಅವುಗಳನ್ನು ಮಾರಾಟ ಮಾಡಲಾಗುತ್ತಿದೆ” ಎಂದು ಟೀಕಿಸಿದ್ದಾರೆ.
ಇದು ಕೇವಲ ರಾಜಕೀಯ ಆರೋಪವೇ? ಅಥವಾ ಭಾರತದ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಇತಿಹಾಸವನ್ನು ಆಧರಿಸಿದ ಗಂಭೀರವಾದ ಆರ್ಥಿಕ ಪ್ರಶ್ನೆಯೇ? ಇದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಭಾರತದ ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಇತಿಹಾಸವನ್ನು ಪರಿಶೀಲಿಸಬೇಕಾಗಿದೆ.
ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಆರಂಭ: ಸ್ವಾತಂತ್ರ್ಯಕ್ಕೂ ಮುನ್ನವೇ ಬುನಾದಿ
ಭಾರತದಲ್ಲಿ ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆ ಸ್ವಾತಂತ್ರ್ಯಾನಂತರ ಒಂದೇ ದಿನದಲ್ಲಿ ರೂಪುಗೊಂಡದ್ದಲ್ಲ. ಅದಕ್ಕೆ ಸ್ವಾತಂತ್ರ್ಯಪೂರ್ವ ಕಾಲದಿಂದಲೂ ಇತಿಹಾಸವಿದೆ.
1955ರಲ್ಲಿ ಭಾರತೀಯ ಸ್ಟೇಟ್ ಬ್ಯಾಂಕ್ (SBI) ಸ್ಥಾಪನೆಯಾಯಿತು. ಅಂದಿನ ಇಂಪೀರಿಯಲ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾದ ಕಾರ್ಯಾಚರಣೆಗಳನ್ನು ಸರ್ಕಾರದ ಅಧೀನಕ್ಕೆ ತಂದು, ದೇಶದ ಗ್ರಾಮೀಣ ಮತ್ತು ಅರೆನಗರ ಪ್ರದೇಶಗಳಿಗೆ ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆ ವಿಸ್ತರಿಸುವ ಉದ್ದೇಶದಿಂದ ಈ ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಯಿತು.
ಇದು ಭಾರತದ ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಬೆಳವಣಿಗೆಯಲ್ಲಿ ಮಹತ್ವದ ಮೈಲಿಗಲ್ಲಾಯಿತು.
ಆದರೆ, ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯನ್ನು ಸಾಮಾನ್ಯ ಜನರ ಆರ್ಥಿಕ ಅಗತ್ಯಗಳಿಗೆ ಹೆಚ್ಚು ಪರಿಣಾಮಕಾರಿಯಾಗಿ ಬಳಸಿಕೊಳ್ಳುವ ಮಹತ್ವದ ನೀತಿ ಬದಲಾವಣೆ 1969ರಲ್ಲಿ ನಡೆಯಿತು.
1969ರ ಬ್ಯಾಂಕ್ ರಾಷ್ಟ್ರೀಕರಣ: ಭಾರತದ ಆರ್ಥಿಕ ಇತಿಹಾಸದ ಮಹತ್ವದ ತಿರುವು
1969ರ ಜುಲೈ 19ರಂದು ಅಂದಿನ ಪ್ರಧಾನಿ ಇಂದಿರಾ ಗಾಂಧಿ ನೇತೃತ್ವದ ಕಾಂಗ್ರೆಸ್ ಸರ್ಕಾರವು ಮಹತ್ವದ ನಿರ್ಧಾರ ಕೈಗೊಂಡಿತು. ರೂ.50 ಕೋಟಿಗೂ ಹೆಚ್ಚಿನ ಠೇವಣಿ ಹೊಂದಿದ್ದ 14 ಪ್ರಮುಖ ವಾಣಿಜ್ಯ ಬ್ಯಾಂಕುಗಳನ್ನು ರಾಷ್ಟ್ರೀಕರಣಗೊಳಿಸಲಾಯಿತು.
ಆ ಕಾಲದಲ್ಲಿ ದೇಶದ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಬಹುಪಾಲು ನಗರ ಪ್ರದೇಶಗಳು ಮತ್ತು ದೊಡ್ಡ ಉದ್ಯಮಿಗಳ ಪ್ರಭಾವದಲ್ಲಿತ್ತು. ಕೃಷಿ, ಗ್ರಾಮೀಣ ಆರ್ಥಿಕತೆ, ಸಣ್ಣ ಉದ್ಯಮಗಳು ಮತ್ತು ದುರ್ಬಲ ವರ್ಗಗಳಿಗೆ ಅಗತ್ಯ ಪ್ರಮಾಣದಲ್ಲಿ ಸಾಲ ಸೌಲಭ್ಯ ದೊರೆಯುತ್ತಿರಲಿಲ್ಲ.
ಈ ಪರಿಸ್ಥಿತಿಯನ್ನು ಬದಲಿಸುವುದು ರಾಷ್ಟ್ರೀಕರಣದ ಪ್ರಮುಖ ಉದ್ದೇಶವಾಗಿತ್ತು.
ರಾಷ್ಟ್ರೀಕರಣಗೊಂಡ 14 ಬ್ಯಾಂಕುಗಳು: ಸೆಂಟ್ರಲ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ, ಬ್ಯಾಂಕ್ ಆಫ್ ಮಹಾರಾಷ್ಟ್ರ, ದೇನಾ ಬ್ಯಾಂಕ್, ಪಂಜಾಬ್ ನ್ಯಾಷನಲ್ ಬ್ಯಾಂಕ್, ಸಿಂಡಿಕೇಟ್ ಬ್ಯಾಂಕ್, ಕೆನರಾ ಬ್ಯಾಂಕ್, ಇಂಡಿಯನ್ ಓವರ್ಸೀಸ್ ಬ್ಯಾಂಕ್, ಇಂಡಿಯನ್ ಬ್ಯಾಂಕ್, ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ, ಯೂನಿಯನ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ, ಅಲಹಾಬಾದ್ ಬ್ಯಾಂಕ್, ಯುನೈಟೆಡ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ, ಯುಕೋ ಬ್ಯಾಂಕ್, ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ.
ಈ ನಿರ್ಧಾರದ ಮೂಲಕ ಬ್ಯಾಂಕುಗಳ ಕಾರ್ಯಾಚರಣೆಯನ್ನು ಕೇವಲ ದೊಡ್ಡ ಉದ್ಯಮಿಗಳ ಲಾಭದ ದೃಷ್ಟಿಯಿಂದ ನೋಡದೆ, ರಾಷ್ಟ್ರದ ಅಭಿವೃದ್ಧಿ ಮತ್ತು ಸಾಮಾಜಿಕ ನ್ಯಾಯದ ದೃಷ್ಟಿಯಿಂದಲೂ ಪರಿಗಣಿಸುವ ವ್ಯವಸ್ಥೆಗೆ ಬುನಾದಿ ಹಾಕಲಾಯಿತು.
ರಾಷ್ಟ್ರೀಕರಣದ ಪರಿಣಾಮ: ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆ ಹಳ್ಳಿಗಳಿಗೂ ತಲುಪಿತು
ಬ್ಯಾಂಕ್ ರಾಷ್ಟ್ರೀಕರಣದ ಪ್ರಮುಖ ಪರಿಣಾಮವೆಂದರೆ ದೇಶಾದ್ಯಂತ ಬ್ಯಾಂಕ್ ಶಾಖೆಗಳ ವಿಸ್ತರಣೆ.
ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ನ ಐತಿಹಾಸಿಕ ಅಧ್ಯಯನದ ಪ್ರಕಾರ, 1969ರಲ್ಲಿ ದೇಶದಲ್ಲಿದ್ದ ಬ್ಯಾಂಕ್ ಶಾಖೆಗಳ ಸಂಖ್ಯೆ 8,262. 1990ರ ವೇಳೆಗೆ ಇದು 59,752ಕ್ಕೆ ಏರಿಕೆಯಾಗಿತ್ತು.
ಅಂದರೆ, ಸುಮಾರು ಎರಡು ದಶಕಗಳಲ್ಲಿ ಬ್ಯಾಂಕ್ ಶಾಖೆಗಳ ಸಂಖ್ಯೆ ಏಳು ಪಟ್ಟು ಹೆಚ್ಚಾಯಿತು.
ಈ ಬೆಳವಣಿಗೆ ಕೇವಲ ಬ್ಯಾಂಕ್ ಶಾಖೆಗಳ ಹೆಚ್ಚಳಕ್ಕೆ ಸೀಮಿತವಾಗಿರಲಿಲ್ಲ. ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಲ್ಲಿ ಜನರಿಗೆ ಉಳಿತಾಯ ಖಾತೆ ತೆರೆಯುವ ಅವಕಾಶ, ಕೃಷಿ ಸಾಲ, ಸಣ್ಣ ಉದ್ಯಮಗಳಿಗೆ ಸಾಲ ಮತ್ತು ಆದ್ಯತಾ ವಲಯದ ಸಾಲ ಸೌಲಭ್ಯಗಳು ಹೆಚ್ಚಾದವು.
ರೈತರು, ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳು ಮತ್ತು ದುರ್ಬಲ ವರ್ಗದ ಜನರು ಸಾಂಸ್ಥಿಕ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಭಾಗವಾಗಲು ಇದು ನೆರವಾಯಿತು.
1972ರಲ್ಲಿ ಆದ್ಯತಾ ವಲಯದ ಸಾಲದ ಪರಿಕಲ್ಪನೆಗೆ ಅಧಿಕೃತ ರೂಪ ನೀಡಲಾಯಿತು. ಕೃಷಿ ಮತ್ತು ಸಮಾಜದ ಇತರ ಆದ್ಯತಾ ಕ್ಷೇತ್ರಗಳಿಗೆ ಸಾಲ ಒದಗಿಸುವ ವ್ಯವಸ್ಥೆ ಬಲಗೊಂಡಿತು.
ಆದರೆ ರಾಷ್ಟ್ರೀಕರಣದಿಂದ ಎಲ್ಲ ಸಮಸ್ಯೆಗಳೂ ಪರಿಹಾರವಾದವು ಎಂದು ಹೇಳಲಾಗದು. ನಂತರದ ವರ್ಷಗಳಲ್ಲಿ ಸಾಲ ವಸೂಲಾತಿ, ರಾಜಕೀಯ ಹಸ್ತಕ್ಷೇಪ, ನಿರ್ವಹಣಾ ದೌರ್ಬಲ್ಯ ಮತ್ತು ಲಾಭದಾಯಕತೆಯ ಸಮಸ್ಯೆಗಳೂ ಎದುರಾದವು. ಆದರೂ ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆಯನ್ನು ಜನಸಾಮಾನ್ಯರಿಗೆ ತಲುಪಿಸಿದ ರಾಷ್ಟ್ರೀಕರಣದ ಐತಿಹಾಸಿಕ ಪಾತ್ರವನ್ನು ನಿರ್ಲಕ್ಷಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ.
1980: ಮತ್ತೊಮ್ಮೆ ಆರು ಬ್ಯಾಂಕುಗಳ ರಾಷ್ಟ್ರೀಕರಣ
1980ರ ಏಪ್ರಿಲ್ 15ರಂದು ಇಂದಿರಾ ಗಾಂಧಿ ನೇತೃತ್ವದ ಕಾಂಗ್ರೆಸ್ ಸರ್ಕಾರ ಮತ್ತೊಂದು ಮಹತ್ವದ ಹೆಜ್ಜೆ ಇಟ್ಟಿತು.
ರೂ.200 ಕೋಟಿಗೂ ಹೆಚ್ಚಿನ ಠೇವಣಿ ಹೊಂದಿದ್ದ ಆರು ಬ್ಯಾಂಕುಗಳನ್ನು ರಾಷ್ಟ್ರೀಕರಣಗೊಳಿಸಲಾಯಿತು.
ಅವುಗಳೆಂದರೆ:
ಆಂಧ್ರ ಬ್ಯಾಂಕ್, ಕಾರ್ಪೊರೇಷನ್ ಬ್ಯಾಂಕ್, ನ್ಯೂ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ, ಓರಿಯಂಟಲ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಕಾಮರ್ಸ್, ಪಂಜಾಬ್ ಅಂಡ್ ಸಿಂಧ್ ಬ್ಯಾಂಕ್, ವಿಜಯ ಬ್ಯಾಂಕ್.
ಇದರೊಂದಿಗೆ ದೇಶದ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಸಾರ್ವಜನಿಕ ವಲಯದ ಪ್ರಾಬಲ್ಯ ಮತ್ತಷ್ಟು ಹೆಚ್ಚಾಯಿತು.
ಕರ್ನಾಟಕದ ದೃಷ್ಟಿಯಿಂದಲೂ ಈ ಇತಿಹಾಸಕ್ಕೆ ವಿಶೇಷ ಮಹತ್ವವಿದೆ. ವಿಜಯ ಬ್ಯಾಂಕ್ ಮತ್ತು ಕಾರ್ಪೊರೇಷನ್ ಬ್ಯಾಂಕ್ ರಾಷ್ಟ್ರೀಕರಣಗೊಂಡ ಬ್ಯಾಂಕುಗಳಲ್ಲಿ ಸೇರಿದ್ದವು. ಇವೆರಡೂ ನಂತರ ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ ಮತ್ತು ಯೂನಿಯನ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾದೊಂದಿಗೆ ವಿಲೀನಗೊಂಡವು.
ಹೀಗಾಗಿ ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕುಗಳ ಇತಿಹಾಸವು ಕರ್ನಾಟಕದ ಬ್ಯಾಂಕಿಂಗ್ ಪರಂಪರೆಯೊಂದಿಗೂ ನಿಕಟ ಸಂಬಂಧ ಹೊಂದಿದೆ.
ಐಡಿಬಿಐ: ಕೈಗಾರಿಕಾ ಅಭಿವೃದ್ಧಿಗಾಗಿ ಸ್ಥಾಪನೆಯಾದ ಸಂಸ್ಥೆ
ರಾಹುಲ್ ಗಾಂಧಿ ಅವರ ಇತ್ತೀಚಿನ ಹೇಳಿಕೆಯ ಕೇಂದ್ರಬಿಂದುವಾಗಿರುವುದು ಐಡಿಬಿಐ ಬ್ಯಾಂಕ್.
ಐಡಿಬಿಐ (Industrial Development Bank of India) ಅನ್ನು 1964ರಲ್ಲಿ ದೇಶದ ಕೈಗಾರಿಕಾ ಅಭಿವೃದ್ಧಿಗೆ ದೀರ್ಘಾವಧಿಯ ಹಣಕಾಸು ನೆರವು ಒದಗಿಸುವ ಅಭಿವೃದ್ಧಿ ಹಣಕಾಸು ಸಂಸ್ಥೆಯಾಗಿ ಸ್ಥಾಪಿಸಲಾಯಿತು.
ದೊಡ್ಡ ಕೈಗಾರಿಕಾ ಯೋಜನೆಗಳು, ಮೂಲಸೌಕರ್ಯ ಅಭಿವೃದ್ಧಿ ಮತ್ತು ಉತ್ಪಾದನಾ ವಲಯಕ್ಕೆ ಬಂಡವಾಳ ಒದಗಿಸುವುದು ಇದರ ಪ್ರಮುಖ ಉದ್ದೇಶವಾಗಿತ್ತು.
ನಂತರ 2004ರಲ್ಲಿ ಐಡಿಬಿಐ ವಾಣಿಜ್ಯ ಬ್ಯಾಂಕಿಂಗ್ ಕ್ಷೇತ್ರಕ್ಕೂ ಪ್ರವೇಶಿಸಿತು. ಇದರಿಂದ ಅಭಿವೃದ್ಧಿ ಹಣಕಾಸು ಸಂಸ್ಥೆಯಾಗಿದ್ದ ಐಡಿಬಿಐ, ಸಂಪೂರ್ಣ ವಾಣಿಜ್ಯ ಬ್ಯಾಂಕಿಂಗ್ ಕಾರ್ಯಾಚರಣೆಗಳತ್ತ ಪರಿವರ್ತನೆಯಾಯಿತು.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಅಂಶವೆಂದರೆ, ಐಡಿಬಿಐ ಬ್ಯಾಂಕ್ನ ಸ್ಥಾಪನೆಯೂ ಕಾಂಗ್ರೆಸ್ ಆಡಳಿತಾವಧಿಯಲ್ಲೇ ನಡೆದಿತ್ತು. ದೇಶದ ಕೈಗಾರಿಕಾ ಅಭಿವೃದ್ಧಿಗೆ ಸಾರ್ವಜನಿಕ ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳ ಅಗತ್ಯವಿದೆ ಎಂಬ ಆರ್ಥಿಕ ಚಿಂತನೆಯೇ ಇದರ ಹಿಂದಿತ್ತು.
ಮೋದಿ ಸರ್ಕಾರದ ಖಾಸಗೀಕರಣ ನೀತಿ: ಬದಲಾದ ಆರ್ಥಿಕ ದೃಷ್ಟಿಕೋನ
2014ರಲ್ಲಿ ನರೇಂದ್ರ ಮೋದಿ ನೇತೃತ್ವದ ಎನ್ಡಿಎ ಸರ್ಕಾರ ಅಧಿಕಾರಕ್ಕೆ ಬಂದ ನಂತರ ಸಾರ್ವಜನಿಕ ವಲಯದ ಉದ್ಯಮಗಳ ಕುರಿತ ನೀತಿಯಲ್ಲಿ ಹೂಡಿಕೆ ಹಿಂಪಡೆಯುವಿಕೆ ಮತ್ತು ಖಾಸಗೀಕರಣಕ್ಕೆ ಹೆಚ್ಚಿನ ಒತ್ತು ನೀಡಲಾಯಿತು.
2021ರ ಫೆಬ್ರವರಿ 4ರಂದು ಕೇಂದ್ರ ಸರ್ಕಾರ ಹೊಸ ಸಾರ್ವಜನಿಕ ವಲಯದ ಉದ್ಯಮ ನೀತಿಯನ್ನು ಪ್ರಕಟಿಸಿತು.
ಈ ನೀತಿಯ ಮುಖ್ಯ ಉದ್ದೇಶ ಸಾರ್ವಜನಿಕ ವಲಯದ ಉದ್ಯಮಗಳಲ್ಲಿ ಸರ್ಕಾರದ ಹಾಜರಾತಿಯನ್ನು ಕಡಿಮೆ ಮಾಡುವುದು. ಕಾರ್ಯತಂತ್ರದ ವಲಯಗಳಲ್ಲಿ ಕನಿಷ್ಠ ಸರ್ಕಾರಿ ಹಾಜರಾತಿಯನ್ನು ಉಳಿಸಿಕೊಂಡು, ಉಳಿದ ಸಂಸ್ಥೆಗಳನ್ನು ಖಾಸಗೀಕರಣ, ವಿಲೀನ ಅಥವಾ ಇತರ ಪುನರ್ರಚನೆಗೆ ಒಳಪಡಿಸುವ ಅವಕಾಶವನ್ನು ನೀತಿ ಕಲ್ಪಿಸಿತು.
ಇಲ್ಲಿ ಎರಡು ಪ್ರಕ್ರಿಯೆಗಳನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು:
ಹೂಡಿಕೆ ಹಿಂಪಡೆಯುವಿಕೆ (Disinvestment): ಸರ್ಕಾರ ತನ್ನ ಷೇರುಗಳ ಒಂದು ಭಾಗವನ್ನು ಮಾರಾಟ ಮಾಡುವುದು. ಇದರಿಂದ ನಿರ್ವಹಣಾ ನಿಯಂತ್ರಣ ಖಾಸಗಿಯವರಿಗೆ ವರ್ಗಾವಣೆಯಾಗಲೇಬೇಕೆಂದಿಲ್ಲ.
ಕಾರ್ಯತಂತ್ರದ ಖಾಸಗೀಕರಣ (Strategic Privatisation): ಸರ್ಕಾರದ ಗಣನೀಯ ಪಾಲನ್ನು ಮಾರಾಟ ಮಾಡುವುದರ ಜೊತೆಗೆ ನಿರ್ವಹಣಾ ನಿಯಂತ್ರಣವನ್ನೂ ಖಾಸಗಿ ಸಂಸ್ಥೆಗೆ ವರ್ಗಾಯಿಸುವುದು.
ಈ ಎರಡೂ ಪ್ರಕ್ರಿಯೆಗಳು ಒಂದೇ ಅಲ್ಲ. ಆದ್ದರಿಂದ ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕುಗಳ ಕುರಿತು ಚರ್ಚಿಸುವಾಗ ಈ ವ್ಯತ್ಯಾಸವನ್ನು ಗಮನಿಸಬೇಕು.
ಐಡಿಬಿಐ ಬ್ಯಾಂಕ್ ಮಾರಾಟ: ಈಗಿನ ವಿವಾದದ ಕೇಂದ್ರಬಿಂದು
2026ರ ಅಕ್ಟೋಬರ್ 14ರಂದು ಕೇಂದ್ರ ಸಚಿವ ಸಂಪುಟದ ಆರ್ಥಿಕ ವ್ಯವಹಾರಗಳ ಸಮಿತಿಯು ಐಡಿಬಿಐ ಬ್ಯಾಂಕ್ನ ಶೇ.60.72ರಷ್ಟು ಪಾಲನ್ನು ಕೆನಡಾದ ಫೇರ್ಫ್ಯಾಕ್ಸ್ ಫೈನಾನ್ಷಿಯಲ್ ಹೋಲ್ಡಿಂಗ್ಸ್ಗೆ ಮಾರಾಟ ಮಾಡುವ ಪ್ರಸ್ತಾವಕ್ಕೆ ಅನುಮೋದನೆ ನೀಡಿದೆ.
ಕೇಂದ್ರ ಸರ್ಕಾರದ ಅಧಿಕೃತ ಪ್ರಕಟಣೆಯ ಪ್ರಕಾರ, ಈ ವ್ಯವಹಾರದ ಒಟ್ಟು ಮೊತ್ತ ರೂ.52,878.08 ಕೋಟಿ.
ಈ ಪೈಕಿ:
ಕೇಂದ್ರ ಸರ್ಕಾರದ ಶೇ.30.48ರಷ್ಟು ಪಾಲು ಮಾರಾಟವಾಗಲಿದೆ.
ಭಾರತೀಯ ಜೀವ ವಿಮಾ ನಿಗಮದ (LIC) ಶೇ.30.24ರಷ್ಟು ಪಾಲು ಮಾರಾಟವಾಗಲಿದೆ.
ವ್ಯವಹಾರದ ನಂತರ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಪಾಲು ಶೇ.15ರಷ್ಟಿರಲಿದೆ.
ಎಲ್ಐಸಿಯ ಪಾಲು ಶೇ.19ರಷ್ಟಿರಲಿದೆ.
ಅಂದರೆ, ಸರ್ಕಾರ ಮತ್ತು ಎಲ್ಐಸಿ ಒಟ್ಟಾಗಿ ಹೊಂದಿದ್ದ ಶೇ.95ರಷ್ಟು ಪಾಲು ವ್ಯವಹಾರದ ನಂತರ ಶೇ.34ಕ್ಕೆ ಇಳಿಯಲಿದೆ.
ಇದು ಕೇವಲ ಅಲ್ಪ ಪ್ರಮಾಣದ ಷೇರು ಮಾರಾಟವಲ್ಲ. ಬ್ಯಾಂಕಿನ ನಿರ್ವಹಣಾ ನಿಯಂತ್ರಣವನ್ನು ಖಾಸಗಿ ಖರೀದಿದಾರರಿಗೆ ವರ್ಗಾಯಿಸುವ ಕಾರ್ಯತಂತ್ರದ ಹೂಡಿಕೆ ಹಿಂಪಡೆಯುವಿಕೆ ಪ್ರಕ್ರಿಯೆಯಾಗಿದೆ.
ಇದಕ್ಕಾಗಿಯೇ ಈ ನಿರ್ಧಾರ ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಭವಿಷ್ಯದ ಕುರಿತು ಗಂಭೀರ ಚರ್ಚೆಗೆ ಕಾರಣವಾಗಿದೆ.
ಲಾಭ ಗಳಿಸುತ್ತಿರುವ ಬ್ಯಾಂಕ್ ಅನ್ನು ಏಕೆ ಮಾರಾಟ ಮಾಡಬೇಕು?
ರಾಹುಲ್ ಗಾಂಧಿ ಅವರ ಪ್ರಮುಖ ಪ್ರಶ್ನೆ ಇದೇ.
ಅವರು ಅಕ್ಟೋಬರ್ 29ರಂದು ಐಡಿಬಿಐ ಬ್ಯಾಂಕ್ ಉದ್ಯೋಗಿಗಳಿಗೆ ಬರೆದ ಬಹಿರಂಗ ಪತ್ರದಲ್ಲಿ, ಏಳು ವರ್ಷಗಳ ಹಿಂದೆ ನಷ್ಟದಲ್ಲಿದ್ದ ಬ್ಯಾಂಕ್ ಹಿಂದಿನ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ರೂ.9,000 ಕೋಟಿಗೂ ಅಧಿಕ ಲಾಭ ಗಳಿಸಿರುವುದನ್ನು ಉಲ್ಲೇಖಿಸಿದ್ದಾರೆ.
2025-26ನೇ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಐಡಿಬಿಐ ಬ್ಯಾಂಕ್ ರೂ.9,513 ಕೋಟಿ ನಿವ್ವಳ ಲಾಭ ಗಳಿಸಿದೆ ಎಂಬ ವರದಿಯೂ ಪ್ರಕಟವಾಗಿದೆ.
ಬ್ಯಾಂಕ್ ನಷ್ಟದಿಂದ ಲಾಭದತ್ತ ಸಾಗಿರುವುದಕ್ಕೆ ಅದರ ಉದ್ಯೋಗಿಗಳ ಪರಿಶ್ರಮವೇ ಪ್ರಮುಖ ಕಾರಣ ಎಂದು ರಾಹುಲ್ ಗಾಂಧಿ ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದಾರೆ.
ಇಂತಹ ಸಂದರ್ಭದಲ್ಲಿ ಬ್ಯಾಂಕ್ ಲಾಭದಾಯಕವಾಗಿರುವಾಗಲೇ ಅದರ ನಿರ್ವಹಣಾ ನಿಯಂತ್ರಣವನ್ನು ಖಾಸಗಿ ಸಂಸ್ಥೆಗೆ ಏಕೆ ವರ್ಗಾಯಿಸಬೇಕು ಎಂಬ ಪ್ರಶ್ನೆಯನ್ನು ಅವರು ಎತ್ತಿದ್ದಾರೆ.
ಆದರೆ ಈ ವಿಷಯದಲ್ಲಿ ಕೇಂದ್ರ ಸರ್ಕಾರದ ವಾದವನ್ನೂ ಗಮನಿಸಬೇಕು.
ಕೇಂದ್ರ ಹಣಕಾಸು ಸಚಿವಾಲಯದ ಪ್ರಕಾರ, ಐಡಿಬಿಐ ಬ್ಯಾಂಕ್ ಹಿಂದೆ ಭಾರೀ ಅನುತ್ಪಾದಕ ಆಸ್ತಿಗಳು (NPA) ಮತ್ತು ನಷ್ಟಗಳಿಂದ ಸಂಕಷ್ಟಕ್ಕೆ ಸಿಲುಕಿತ್ತು. 2017ರಲ್ಲಿ ಆರ್ಬಿಐ ಬ್ಯಾಂಕ್ ಅನ್ನು Prompt Corrective Action ಚೌಕಟ್ಟಿನಡಿ ಇರಿಸಿತ್ತು. ನಂತರ ಸರ್ಕಾರ ಮತ್ತು ಎಲ್ಐಸಿ ಬಂಡವಾಳ ನೆರವು ಒದಗಿಸಿದ್ದವು. ಬ್ಯಾಂಕಿನ ಆರ್ಥಿಕ ಸ್ಥಿತಿ ಸುಧಾರಿಸಿದ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಖಾಸಗಿ ಕಾರ್ಯತಂತ್ರದ ಹೂಡಿಕೆದಾರರಿಗೆ ಮಾರಾಟ ಮಾಡುವ ಪ್ರಕ್ರಿಯೆ ಮುಂದುವರಿಸಲಾಯಿತು.
ಹೀಗಾಗಿ ಕೇಂದ್ರ ಸರ್ಕಾರದ ವಾದವು ಬ್ಯಾಂಕಿನ ಪುನಶ್ಚೇತನ, ಬಂಡವಾಳ ದಕ್ಷತೆ ಮತ್ತು ಮುಂದಿನ ಬೆಳವಣಿಗೆಯ ಕುರಿತದ್ದಾಗಿದೆ. ಆದರೆ ವಿರೋಧ ಪಕ್ಷದ ಪ್ರಶ್ನೆಯು ಸಾರ್ವಜನಿಕ ಆಸ್ತಿಯ ಮೇಲಿನ ಸಾರ್ವಜನಿಕ ಹಕ್ಕು ಮತ್ತು ಲಾಭದಾಯಕ ಸಂಸ್ಥೆಯ ನಿರ್ವಹಣಾ ನಿಯಂತ್ರಣದ ವರ್ಗಾವಣೆಯ ಕುರಿತಾಗಿದೆ.
ಇವೆರಡೂ ವಾದಗಳನ್ನು ಸಾರ್ವಜನಿಕ ಚರ್ಚೆಗೆ ಒಳಪಡಿಸುವ ಅಗತ್ಯವಿದೆ.
ಖಾಸಗೀಕರಣದಿಂದ ಮೀಸಲಾತಿ ಮತ್ತು ಉದ್ಯೋಗ ಭದ್ರತೆಗೆ ಅಪಾಯವೇ?
ರಾಹುಲ್ ಗಾಂಧಿ ಎತ್ತಿರುವ ಮತ್ತೊಂದು ಪ್ರಮುಖ ಪ್ರಶ್ನೆ ಸಾಮಾಜಿಕ ನ್ಯಾಯಕ್ಕೆ ಸಂಬಂಧಿಸಿದೆ.
ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳಲ್ಲಿ ಪರಿಶಿಷ್ಟ ಜಾತಿ, ಪರಿಶಿಷ್ಟ ಪಂಗಡ ಮತ್ತು ಇತರ ಹಿಂದುಳಿದ ವರ್ಗಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಮೀಸಲಾತಿ ನೀತಿಗಳು ಜಾರಿಯಲ್ಲಿವೆ.
ಆದರೆ ಬ್ಯಾಂಕ್ ಖಾಸಗಿ ನಿರ್ವಹಣೆಗೆ ಹೋದರೆ ಹೊಸ ನೇಮಕಾತಿಗಳಲ್ಲಿ ಸಾರ್ವಜನಿಕ ವಲಯದ ಮೀಸಲಾತಿ ವ್ಯವಸ್ಥೆ ಅನ್ವಯಿಸುವ ಸ್ವರೂಪ ಬದಲಾಗಬಹುದು ಎಂಬ ಆತಂಕವನ್ನು ಅವರು ವ್ಯಕ್ತಪಡಿಸಿದ್ದಾರೆ.
ಅದೇ ರೀತಿ ಈಗಾಗಲೇ ಸೇವೆಯಲ್ಲಿರುವ ಉದ್ಯೋಗಿಗಳ ಸೇವಾ ನಿಯಮಗಳು, ಉದ್ಯೋಗ ಭದ್ರತೆ ಮತ್ತು ಭವಿಷ್ಯದ ಹಕ್ಕುಗಳ ಕುರಿತೂ ಪ್ರಶ್ನೆಗಳನ್ನು ಎತ್ತಿದ್ದಾರೆ.
ಇದು ಕೇವಲ ಬ್ಯಾಂಕ್ ಉದ್ಯೋಗಿಗಳ ಸಮಸ್ಯೆಯಲ್ಲ. ಸಾರ್ವಜನಿಕ ವಲಯದ ಉದ್ಯೋಗಗಳ ಮೂಲಕ ಸಾಮಾಜಿಕವಾಗಿ ಹಿಂದುಳಿದ ಸಮುದಾಯಗಳಿಗೆ ದೊರೆಯುತ್ತಿರುವ ಅವಕಾಶಗಳ ಭವಿಷ್ಯದ ಪ್ರಶ್ನೆಯೂ ಹೌದು.
ಆದರೆ ಖಾಸಗೀಕರಣದಿಂದ ಎಲ್ಲ ಹಾಲಿ ಉದ್ಯೋಗಿಗಳ ಹಕ್ಕುಗಳು ತಕ್ಷಣವೇ ರದ್ದಾಗುತ್ತವೆ ಎಂದು ಹೇಳುವುದು ಸರಿಯಲ್ಲ. ಅಂತಿಮ ಒಪ್ಪಂದದ ಷರತ್ತುಗಳು, ಉದ್ಯೋಗಿಗಳ ಸೇವಾ ರಕ್ಷಣೆಯ ನಿಯಮಗಳು ಮತ್ತು ಅನ್ವಯಿಸುವ ಕಾನೂನುಗಳ ಆಧಾರದ ಮೇಲೆ ಈ ವಿಷಯವನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕುಗಳು ಸರ್ಕಾರದ ಆಸ್ತಿಯೇ ಅಥವಾ ಜನರ ಆಸ್ತಿಯೇ?
ಇದು ಈ ಇಡೀ ವಿವಾದದ ಅತ್ಯಂತ ಮಹತ್ವದ ತಾತ್ವಿಕ ಪ್ರಶ್ನೆ.
ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳಲ್ಲಿ ಸರ್ಕಾರದ ಪಾಲು ಇದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಅವುಗಳನ್ನು ಸರ್ಕಾರದ ಸ್ವಂತ ಆಸ್ತಿಯೆಂದು ಮಾತ್ರ ಪರಿಗಣಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ. ಅವುಗಳಲ್ಲಿ ಸಾರ್ವಜನಿಕರ ಠೇವಣಿಗಳು, ಎಲ್ಐಸಿಯಂತಹ ಸಾರ್ವಜನಿಕ ಸಂಸ್ಥೆಗಳ ಬಂಡವಾಳ ಮತ್ತು ದೇಶದ ಆರ್ಥಿಕ ವ್ಯವಸ್ಥೆಯ ವಿಶ್ವಾಸವೂ ಅಡಕವಾಗಿದೆ.
ಬ್ಯಾಂಕುಗಳು ಕೇವಲ ಲಾಭ ಗಳಿಸುವ ಉದ್ದೇಶ ಹೊಂದಿರುವ ಸಂಸ್ಥೆಗಳಲ್ಲ. ಅವುಗಳ ಮೂಲಕ ಸರ್ಕಾರ ತನ್ನ ಕೃಷಿ, ಗ್ರಾಮೀಣ ಅಭಿವೃದ್ಧಿ, ಸಣ್ಣ ಉದ್ಯಮ, ಶಿಕ್ಷಣ ಮತ್ತು ಸಾಮಾಜಿಕ ನ್ಯಾಯದ ನೀತಿಗಳನ್ನು ಅನುಷ್ಠಾನಗೊಳಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
ಖಾಸಗಿ ಬ್ಯಾಂಕುಗಳೂ ದೇಶದ ಆರ್ಥಿಕ ಅಭಿವೃದ್ಧಿಯಲ್ಲಿ ಮಹತ್ವದ ಪಾತ್ರ ವಹಿಸುತ್ತಿವೆ. ಆದರೆ ಸಾರ್ವಜನಿಕ ಮತ್ತು ಖಾಸಗಿ ಬ್ಯಾಂಕುಗಳ ಉದ್ದೇಶ, ಜವಾಬ್ದಾರಿ ಮತ್ತು ಸಾಮಾಜಿಕ ಹೊಣೆಗಾರಿಕೆಯ ಸ್ವರೂಪ ಒಂದೇ ಆಗಿರುವುದಿಲ್ಲ.
ಹೀಗಾಗಿ ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕುಗಳ ಖಾಸಗೀಕರಣದ ನಿರ್ಧಾರವನ್ನು ಕೇವಲ ಎಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ ಎಂಬ ಆರ್ಥಿಕ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಮಾತ್ರ ಅಳೆಯಬಾರದು. ಅದರ ದೀರ್ಘಕಾಲೀನ ಸಾಮಾಜಿಕ ಪರಿಣಾಮಗಳನ್ನೂ ಪರಿಶೀಲಿಸಬೇಕು.
ಬ್ಯಾಂಕುಗಳ ಮಾರಾಟದ ಚರ್ಚೆಗಿಂತ ದೊಡ್ಡದು ಸಾರ್ವಜನಿಕ ಹಿತಾಸಕ್ತಿಯ ಪ್ರಶ್ನೆ!
1969 ಮತ್ತು 1980ರ ಬ್ಯಾಂಕ್ ರಾಷ್ಟ್ರೀಕರಣವು ಭಾರತದ ಆರ್ಥಿಕ ಇತಿಹಾಸದಲ್ಲಿ ಮಹತ್ವದ ತಿರುವು ತಂದಿತು. ಬ್ಯಾಂಕಿಂಗ್ ಸೇವೆ ನಗರಗಳ ದೊಡ್ಡ ಉದ್ಯಮಿಗಳ ವಲಯದಿಂದ ಹೊರಬಂದು ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಿಗೂ ತಲುಪಲು ನೆರವಾಯಿತು.
ಆದರೆ ಕಾಲ ಬದಲಾದಂತೆ ಬ್ಯಾಂಕುಗಳ ನಿರ್ವಹಣೆ, ಸ್ಪರ್ಧಾತ್ಮಕ ಸಾಮರ್ಥ್ಯ, ತಂತ್ರಜ್ಞಾನ ಮತ್ತು ಬಂಡವಾಳದ ಅಗತ್ಯಗಳೂ ಬದಲಾಗಿವೆ. ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕುಗಳಲ್ಲಿ ಸುಧಾರಣೆಗಳು ಅಗತ್ಯವಿಲ್ಲ ಎನ್ನುವುದು ಸರಿಯಾದ ನಿಲುವಲ್ಲ. ಹಾಗೆಯೇ ಖಾಸಗೀಕರಣವೇ ಎಲ್ಲ ಸಮಸ್ಯೆಗಳಿಗೆ ಪರಿಹಾರ ಎನ್ನುವುದೂ ಪ್ರಶ್ನಾತೀತವಲ್ಲ.
ಸರ್ಕಾರ ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕನ್ನು ಮಾರಾಟ ಮಾಡಲು ಮುಂದಾದಾಗ ಕೆಲವು ಮೂಲಭೂತ ಪ್ರಶ್ನೆಗಳಿಗೆ ಉತ್ತರ ನೀಡಲೇಬೇಕು:
ಲಾಭ ಗಳಿಸುತ್ತಿರುವ ಬ್ಯಾಂಕಿನ ನಿರ್ವಹಣಾ ನಿಯಂತ್ರಣವನ್ನು ಖಾಸಗಿಯವರಿಗೆ ಏಕೆ ವರ್ಗಾಯಿಸಬೇಕು?
ಮಾರಾಟದಿಂದ ಸಾರ್ವಜನಿಕರಿಗೆ ಆಗುವ ದೀರ್ಘಕಾಲೀನ ಲಾಭವೇನು
ಗ್ರಾಮೀಣ ಬ್ಯಾಂಕಿಂಗ್ ಮತ್ತು ಆದ್ಯತಾ ವಲಯದ ಸಾಲ ಸೌಲಭ್ಯಗಳ ಮೇಲೆ ಇದರ ಪರಿಣಾಮವೇನು?
ಹಾಲಿ ಉದ್ಯೋಗಿಗಳ ಹಕ್ಕುಗಳು ಮತ್ತು ಸಾಮಾಜಿಕ ನ್ಯಾಯದ ಮೀಸಲಾತಿ ವ್ಯವಸ್ಥೆಗೆ ಯಾವ ರೀತಿಯ ರಕ್ಷಣೆ ದೊರೆಯಲಿದೆ?
ಬ್ಯಾಂಕಿನ ಸಾರ್ವಜನಿಕ ಸ್ವರೂಪವನ್ನು ಉಳಿಸಿಕೊಂಡೇ ಅದನ್ನು ಇನ್ನಷ್ಟು ಬಲಪಡಿಸಲು ಸಾಧ್ಯವಿಲ್ಲವೇ?
ರಾಹುಲ್ ಗಾಂಧಿ ಅವರ ಟೀಕೆ ಈ ಪ್ರಶ್ನೆಗಳನ್ನು ಮತ್ತೆ ರಾಷ್ಟ್ರೀಯ ಚರ್ಚೆಯ ಕೇಂದ್ರಕ್ಕೆ ತಂದಿದೆ.
ಬ್ಯಾಂಕುಗಳನ್ನು ನಿರ್ಮಿಸುವುದು ಒಂದು ಆರ್ಥಿಕ ನಿರ್ಧಾರವಾಗಿದ್ದರೆ, ಅವುಗಳ ನಿಯಂತ್ರಣವನ್ನು ಖಾಸಗಿಯವರಿಗೆ ವರ್ಗಾಯಿಸುವುದು ಅದಕ್ಕಿಂತಲೂ ದೊಡ್ಡ ಸಾರ್ವಜನಿಕ ನೀತಿಯ ನಿರ್ಧಾರ. ಅಂತಹ ನಿರ್ಧಾರಗಳಲ್ಲಿ ಪಾರದರ್ಶಕತೆ, ಸಂಸತ್ತಿನ ಹೊಣೆಗಾರಿಕೆ ಮತ್ತು ಜನರ ಹಿತಾಸಕ್ತಿಗೆ ಮೊದಲ ಆದ್ಯತೆ ಇರಬೇಕು.
ಏಕೆಂದರೆ ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕುಗಳ ಮಹತ್ವ ಕೇವಲ ಅವುಗಳ ಲಾಭದಲ್ಲಿ ಇಲ್ಲ; ದೇಶದ ಸಾಮಾನ್ಯ ಜನರಿಗೆ ಅವು ನೀಡುವ ಆರ್ಥಿಕ ಭದ್ರತೆ, ಅವಕಾಶ ಮತ್ತು ವಿಶ್ವಾಸದಲ್ಲಿದೆ.